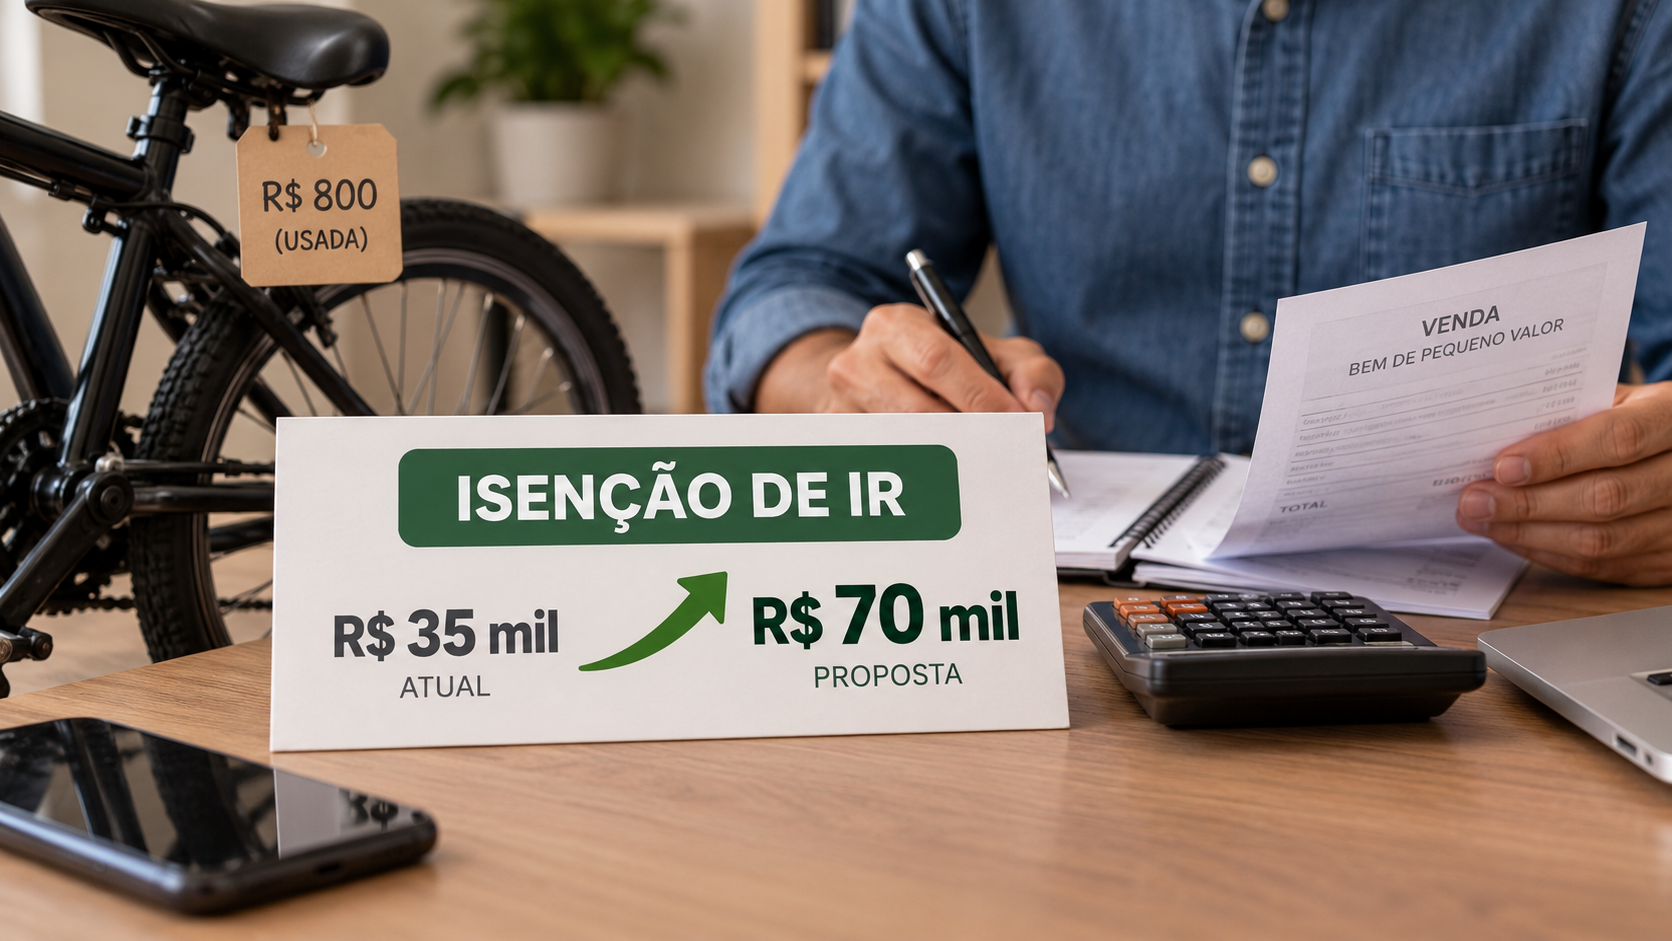
Um projeto em análise na Câmara dos Deputados prevê ampliar a faixa de operações com bens de pequeno valor que podem ficar livres do pagamento de Imposto de Renda. A proposta estabelece a duplicação do limite de isenção atualmente previsto para esse tipo de venda.
O texto foi divulgado pela Agência Câmara de Notícias. Como ainda se trata de uma proposta legislativa, a mudança não altera de imediato as regras em vigor.
O que está previsto
A medida tem como ponto central o aumento do limite usado para definir quando a venda de um bem de pequeno valor pode ser alcançada pela isenção do Imposto de Renda. Pela proposta, o teto seria dobrado.
Na prática, a alteração amplia a faixa de operações que poderiam ser enquadradas na regra de isenção. O projeto, portanto, não trata de uma dispensa geral de imposto para qualquer venda, mas de uma mudança específica no limite previsto para bens de menor valor.
A proposta está relacionada ao tratamento tributário dado a operações de alienação de bens. O objetivo descrito no projeto é atualizar a margem que separa as vendas sujeitas à cobrança daquelas que podem ser realizadas dentro da faixa de isenção.
Por que o limite é o ponto principal
O limite de isenção funciona como um critério objetivo para a aplicação da regra tributária. Quando o valor da operação está dentro da faixa estabelecida, a venda pode ser enquadrada na hipótese de isenção prevista na legislação. Se o teto for ampliado, mais operações poderão ser analisadas dentro desse intervalo.
A proposta concentra-se justamente nesse critério. Em vez de criar uma nova categoria de isenção, o projeto prevê a elevação do limite já utilizado para as vendas de bens de pequeno valor.
O efeito da mudança, caso seja aprovada, dependerá da aplicação do novo teto às operações alcançadas pela regra. A alteração não significa que toda venda de bem estará automaticamente dispensada do Imposto de Renda. O enquadramento continuará condicionado aos requisitos definidos pela legislação.
Medida ainda depende de aprovação
Por estar em forma de projeto, a iniciativa ainda precisa seguir o processo legislativo. A previsão de dobrar o limite não representa, por si só, uma mudança imediata na obrigação tributária dos contribuintes.
Até a conclusão da tramitação e a eventual aprovação da proposta, devem ser observadas as regras atualmente vigentes. A nova faixa de isenção só poderá ser aplicada se o texto for aprovado e passar a produzir efeitos conforme as condições estabelecidas na própria legislação.
Esse ponto é relevante porque a apresentação de um projeto não equivale à entrada em vigor de uma norma. O conteúdo pode ser analisado durante a tramitação legislativa e dependerá das etapas previstas para sua apreciação no Congresso Nacional.
Impacto para quem vende bens de menor valor
O principal impacto esperado pela proposta está na ampliação do número de operações que poderiam se beneficiar da isenção. Com um limite maior, vendas que hoje ficam acima da faixa permitida poderiam passar a ser enquadradas no benefício, caso o projeto seja aprovado nos termos apresentados.
A mudança também estabelece uma referência mais ampla para a análise das operações. O valor da venda continuaria sendo o elemento central para verificar se o negócio se enquadra no limite de isenção previsto no texto.
Isso não elimina a necessidade de atenção às regras do Imposto de Renda. A aplicação da isenção depende da observância dos critérios legais e da correta identificação da operação. O projeto trata da dimensão do limite, não de uma dispensa automática para todas as transações realizadas por pessoas físicas ou jurídicas.
Diferença entre proposta e regra em vigor
O projeto propõe uma alteração no limite, mas a regra atual permanece válida enquanto não houver mudança legislativa. Por isso, contribuintes que realizarem vendas de bens de pequeno valor devem considerar o regime vigente no momento da operação.
A eventual aprovação da medida poderá modificar esse parâmetro para os casos alcançados pelo texto. Até lá, a proposta deve ser entendida como uma iniciativa em tramitação, e não como autorização para deixar de cumprir obrigações tributárias existentes.
A distinção entre o que está previsto no projeto e o que já está valendo evita interpretações equivocadas sobre a aplicação imediata da isenção. O aumento do teto somente terá consequência prática depois que a alteração for aprovada e entrar em vigor de acordo com as regras legais.
Próximos passos
A tramitação do projeto definirá o caminho da proposta dentro da Câmara dos Deputados e, conforme o andamento legislativo, nas demais etapas previstas. Durante esse processo, o texto poderá ser analisado pelos parlamentares antes de uma decisão sobre sua aprovação.
O ponto mantido em destaque é a duplicação do limite de isenção do Imposto de Renda para a venda de bens de pequeno valor. Se a proposta avançar, o novo teto passará a orientar o enquadramento das operações alcançadas pela medida.
Enquanto não houver alteração aprovada e vigente, continuam valendo os critérios atuais. Acompanhar a tramitação é, portanto, a forma de verificar se o texto será aprovado, se sofrerá mudanças ou quando eventual nova regra poderá ser aplicada.
Fonte: Agência Câmara de Notícias.